Jak komputery kwantowe wpłyną na bankowość i finanse?
Banki liczą ryzyko, wyceniają instrumenty i układają portfele. Do tego dochodzi szyfrowanie, które chroni każdy przelew. Komputery kwantowe mogą przyspieszyć to pierwsze i zagrozić temu drugiemu.
Sektor finansowy jest więc na liście zarówno głównych beneficjentów, jak i najbardziej narażonych. Sprawdzamy, gdzie obietnice są realne, gdzie to jeszcze marketing i co można zrobić już dziś.
Dlaczego akurat finanse?
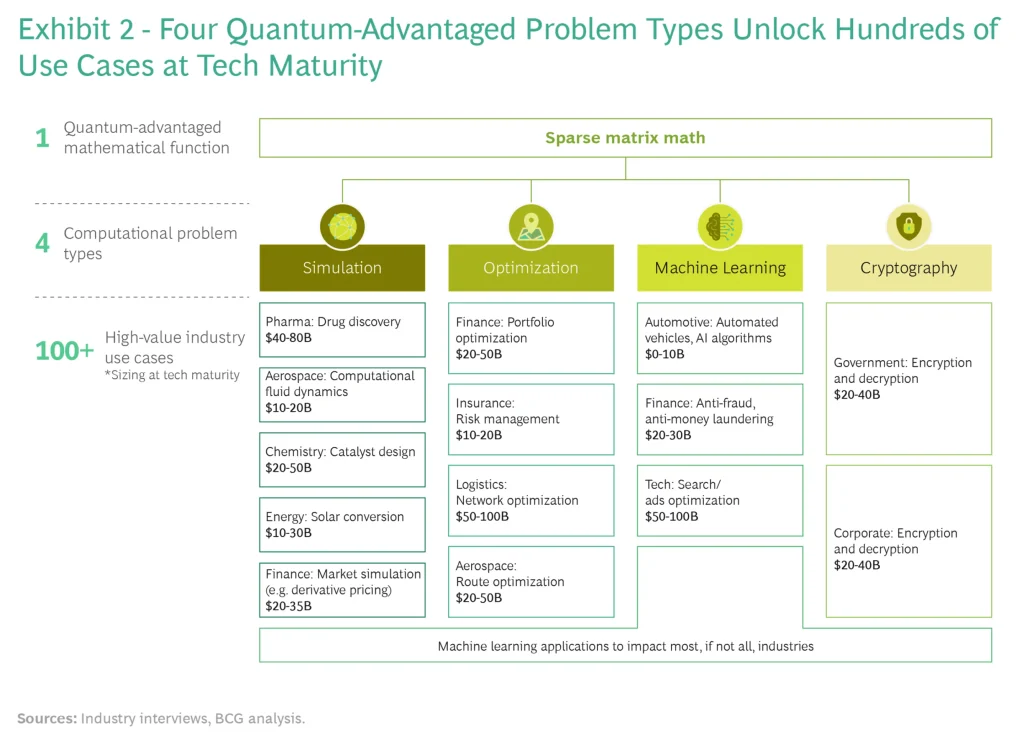
Finanse to w gruncie rzeczy maszyna do liczenia niepewności. BCG (Boston Consulting Group) wskazuje cztery rodzaje problemów, w których komputery kwantowe mogą dać przewagę: symulację, optymalizację, uczenie maszynowe i kryptografię. Bankowość dotyka wszystkich czterech.
Rynek już na to reaguje. Według MarketsandMarkets wartość rynku komputerów kwantowych ma wzrosnąć z 3,52 mld USD w 2025 roku do 20,20 mld USD w 2030 roku (CAGR 41,8%), a jednym z motorów wzrostu jest adopcja w sektorze bankowo-finansowym (BFSI). To jednak prognoza firmy analitycznej, a nie gwarancja. Wrócimy do tego przy pytaniu „kiedy?”.
Optymalizacja portfela: walizka z setką reguł
Wyobraź sobie pakowanie walizki z limitem wagi, kilkoma rzeczami obowiązkowymi i zakazem brania dwóch podobnych swetrów. Teraz zrób to dla 100 spółek. Samych możliwych podzbiorów jest 2¹⁰⁰, czyli około 10³⁰. A to dopiero początek, bo dochodzą ograniczenia: liczba pozycji, limity na sektory, koszty transakcji i płynność.
Informatycy nazywają taką klasę zadań NP-trudnymi. Klasyczne komputery nie sprawdzają wszystkich kombinacji. Używają heurystyk, takich jak symulowane wyżarzanie czy algorytmy genetyczne, które dają rozwiązanie dobre, ale niekoniecznie najlepsze. Algorytmy kwantowe, na przykład QAOA (Quantum Approximate Optimization Algorithm), mają szukać takich rozwiązań inaczej.
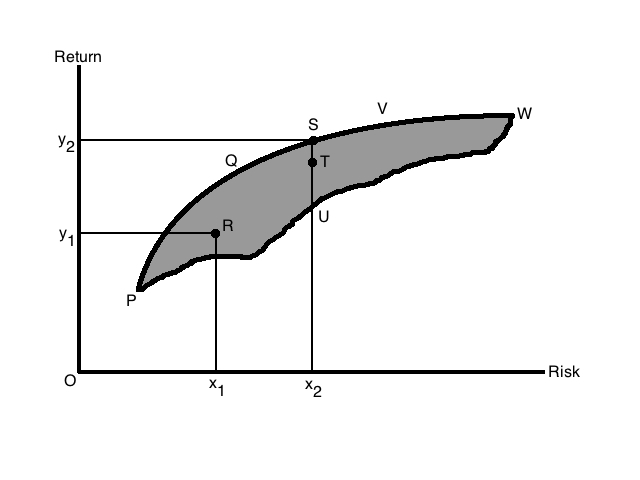
Jest jednak zastrzeżenie. Pascal Halfmann, autor jednego z rozdziałów monografii „A Portrait of Quantum Technologies in Finance” (red. Oswaldo Zapata, The Quantum Finance Boardroom, maj 2026), przypomina, że podstawowy model Markowitza jest zadaniem wypukłym. Klasyczne solvery, jak Gurobi, rozwiązują je szybko i niezawodnie, więc kwant nie ma tu czego szukać. Szansa leży gdzie indziej: w zadaniach wielokryterialnych, w których trzeba pogodzić zysk, ryzyko, płynność i wymogi regulacyjne, takie jak Solvency Capital Requirement. Algorytmy kwantowe generują zbiory wielu kandydatów, co pasuje do badania kompromisów, a nie do szukania jednego „najlepszego” wyniku.
Monte Carlo: sondaż, który trzeba powtarzać
Symulacje Monte Carlo to codzienność banków: wycena opcji, wartość zagrożona (VaR), testy warunków skrajnych. Działają jak sondaż przedwyborczy. Losujemy tysiące scenariuszy rynkowych i uśredniamy wyniki. I tak jak w sondażu, dokładność rośnie boleśnie wolno. Żeby zmniejszyć błąd dziesięciokrotnie, trzeba wykonać sto razy więcej symulacji. Spadek błędu z 1% do 0,1% kosztuje więc stukrotnie więcej obliczeń. Nie da się tego obejść szybszym sprzętem, bo to własność samej statystyki.
BCG przypomina, że ponowna wycena portfela instrumentów pochodnych potrafi trwać około 12 godzin, a czasem dużo dłużej. Quantum Amplitude Estimation (QAE) obiecuje przyspieszenie kwadratowe: błąd maleje jak 1/N zamiast 1/√N. W praktyce to ta sama dokładność przy ułamku scenariuszy. Według BCG Goldman Sachs wraz z QC Ware i IBM postawił sobie cel zastąpienia obecnych metod Monte Carlo algorytmami kwantowymi do 2030 roku.
Haczyk? Rafał Pracht, autor kolejnego rozdziału monografii, zwraca uwagę, że prawdziwym wąskim gardłem jest załadowanie rozkładu prawdopodobieństwa do kubitów. Jeśli ten krok jest nieefektywny, przyspieszenie znika. Do tego potrzebne są maszyny z korekcją błędów, do których dopiero zmierzamy.
Fakty i mity
Warto przy tym oddzielić fakty od mitów.
- Mit: „komputer kwantowy sprawdza wszystkie możliwości naraz i wybiera najlepszą”. To popularne uproszczenie. Algorytmy kwantowe wzmacniają dobre odpowiedzi dzięki interferencji, ale pomiar zwraca tylko jeden wynik, a QAOA jest metodą przybliżoną, więc nie gwarantuje optimum.
- Fakt: nie mamy dziś przekonującej, powszechnie uznanej przewagi kwantowej w zadaniach praktycznych. Tak ocenia stan rzeczy Halfmann. Dla porównania, w 2021 roku BCG pisał, że część obserwatorów spodziewa się jej już w latach 2023–2025.
- Fakt: pilotaże jednak istnieją. HSBC z IBM zademonstrował handel algorytmiczny z użyciem komputera kwantowego, z poprawą do 34% w przewidywaniu szans na wygranie zapytania klienta na europejskim rynku obligacji korporacyjnych. Z kolei opisywane przez ebankIT badanie Banku Kanady z 2022 roku wykazało oszczędności płynności w 26% testowych przypadków, średnio około 240 mln CAD dziennie. To wyniki eksperymentów, nie wdrożeń produkcyjnych.
Druga strona medalu: kryptografia
Przelewy, bankowość internetowa, karty i podpisy elektroniczne opierają się na kryptografii klucza publicznego (RSA, ECC). Jak pisałem w poprzednim wpisie, algorytm Shora na odpowiednio dużej maszynie potrafi je złamać. Dziś to jeszcze nie grozi, bo według szacunków z 2025 roku potrzeba komputera rzędu miliona kubitów.
Problemem jest jednak HNDL (Harvest Now, Decrypt Later). Atakujący może już teraz zbierać zaszyfrowany ruch, a odczytać go dopiero wtedy, gdy technologia będzie gotowa. Dla banku to dane kredytowe, historia transakcji i umowy, czyli informacje, które muszą pozostać poufne przez dekadę lub dłużej. Dochodzi też zaufanie. Kto odzyska klucze prywatne, ten może podpisać autoryzację, która z pozoru będzie w pełni prawdziwa.
Regulator na szczęście nie czeka:
- 2024 – NIST publikuje standardy FIPS 203, 204 i 205.
- 2024 – Zalecenie Komisji (UE) 2024/1101 wyznacza skoordynowaną mapę drogową przejścia na PQC.
- 2025 – zaczyna obowiązywać DORA. Rozporządzenie delegowane 2024/1774 wymaga od instytucji śledzenia rozwoju kryptoanalizy, w tym zagrożeń kwantowych, i aktualizowania kryptografii. To najbliższe wprost obowiązkowi PQC, choć bez użycia tych słów.
- 31.12.2026 – krajowe mapy drogowe oraz start planowania i pilotaży dla przypadków o wysokim i średnim ryzyku.
- 31.12.2030 – zakończona migracja przypadków o wysokim ryzyku.
- 31.12.2035 – zakończona migracja przypadków o średnim ryzyku.
Pierwszy kamień milowy wypada za mniej niż siedem tygodni. Formalnie dotyczy państw członkowskich, ale banki muszą dopasować własne plany do krajowych map drogowych.
PQC czy QKD?
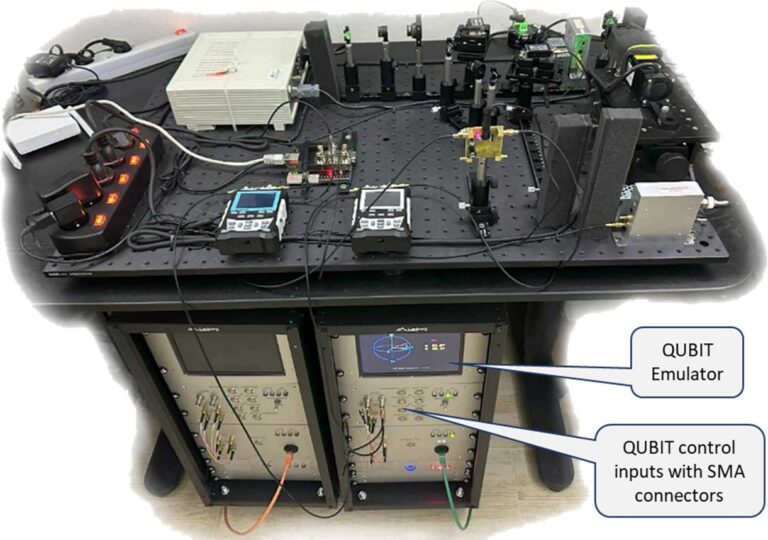
To nie jedyna odpowiedź. PQC (Post-Quantum Cryptography) to nowe algorytmy działające na zwykłej infrastrukturze, więc jest to przede wszystkim aktualizacja oprogramowania. Kwantowa dystrybucja klucza (QKD) opiera się na prawach fizyki, ale wymaga dedykowanego sprzętu i łączy. W AIQLAB wyposażamy pracownie w układ QUBIT QKD. W praktyce oba podejścia się uzupełniają.
Kiedy to nastąpi?
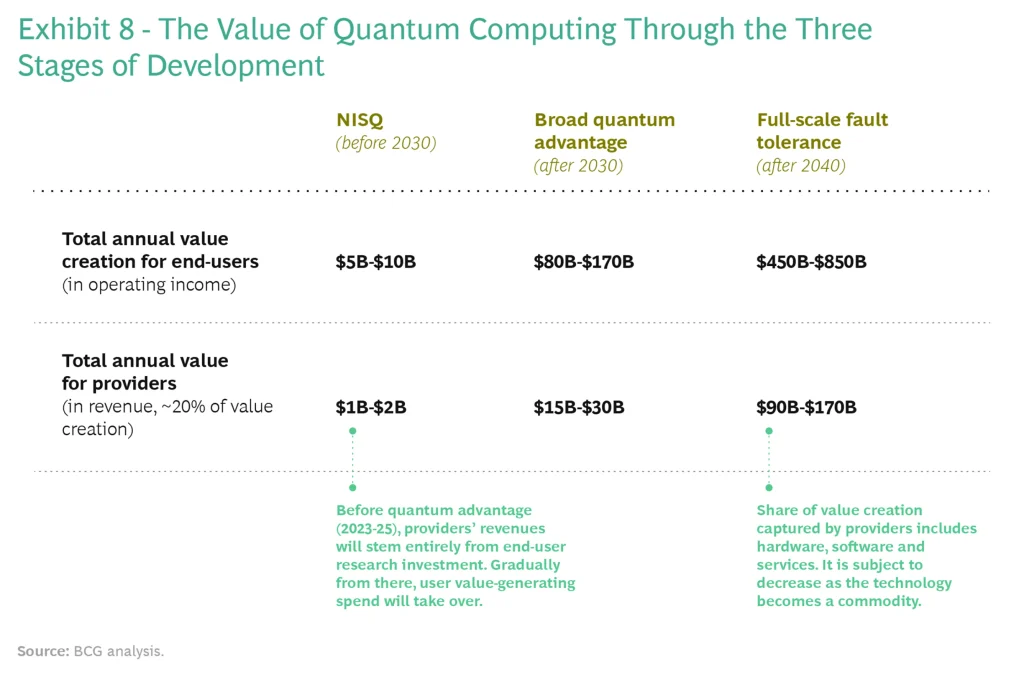
Trudno powiedzieć. BCG szacował w 2021 roku, że era NISQ potrwa od trzech do dziesięciu lat, a po niej nastąpi pięć do dwudziestu lat szerokiej przewagi kwantowej. Szacunki wartości, od 450 do 850 mld USD w perspektywie 15–30 lat, to prognoza konsultantów, a nie fakt, i część jej założeń okazała się zbyt optymistyczna.
Jest tu jednak ważna asymetria. Na korzyści z optymalizacji i symulacji można poczekać. Zagrożenie dla kryptografii wymaga działania wcześniej, bo migracja złożonej infrastruktury trwa latami.
Od czego zacząć?
- Inwentaryzacja kryptografii – gdzie jest używana, jakie dane muszą pozostać poufne najdłużej i kto za nie odpowiada.
- Crypto-agility i plan migracji – projektowanie systemów tak, by algorytm dało się wymienić bez przebudowy, w zgodzie z DORA i NIS2. Warto zacząć od pilotaży hybrydowych, łączących algorytmy klasyczne i postkwantowe.
- Higiena danych – Sebastian Torres przekonuje w swoim rozdziale, że droga do gotowości kwantowej zaczyna się od klasycznej inżynierii danych. Zaszumione dane podane zaszumionej maszynie dadzą tylko szum.
- Pilotaż w chmurze (QCaaS) – jeden problem, na przykład portfel z kilkoma kryteriami albo symulacja Monte Carlo, rozwiązywany hybrydowo i uczciwie porównany z klasycznym solverem.
- Ludzie – zespół hybrydowy z inżynierami danych, quantami i „tłumaczem” między światem finansów a fizyki. Nie bez powodu jeden z rozdziałów monografii nosi tytuł „Talent, Not Qubits, Is the Bottleneck”.
Podsumowanie
Bank przypomina tankowiec: zmiana kursu zaczyna się długo przed przeszkodą. Komputery kwantowe nie zastąpią serwerów bankowych. Staną się wyspecjalizowanym akceleratorem obok CPU i GPU. Korzyści, czyli lepsza optymalizacja i szybsze symulacje, będą przychodzić stopniowo i każdą trzeba będzie udowodnić na rzetelnym benchmarku. Zagrożenie dla kryptografii wymaga ruchu dużo wcześniej.
Zakładam, że instytucje, które w 2027 roku będą miały inwentarz kryptografii i pierwszy pilotaż, znajdą się w znacznie lepszej pozycji niż te, które zaczną po terminach narzuconych przez regulatora. Pytanie nie brzmi, czy komputery kwantowe zmienią bankowość, tylko czy Twój bank zacznie przygotowania, zanim zrobi to za niego regulator.